
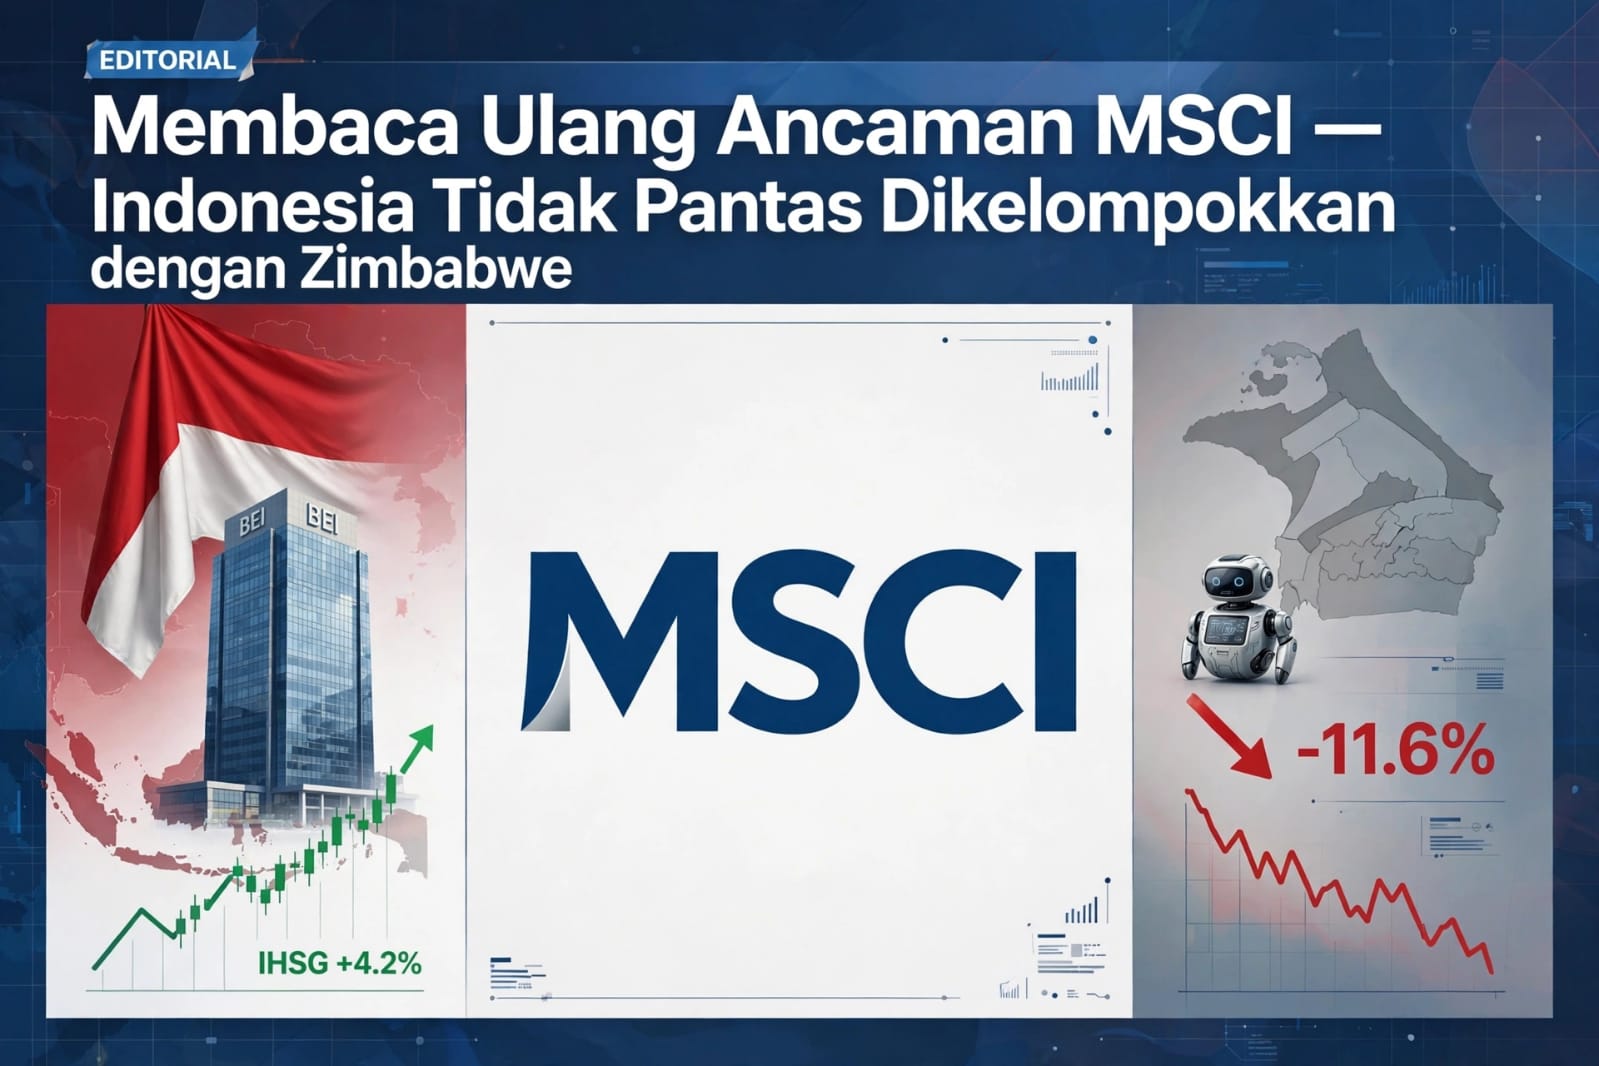
Beredar narasi menyesatkan di media sosial yang menyebut MSCI menyamakan Indonesia miskin seperti Zimbabwe. Narasi itu tidak akurat, provokatif, dan harus diluruskan. Karena jika dibiarkan, yang rugi bukan MSCI, tapi kepercayaan pasar terhadap Indonesia.
Fakta yang sebenarnya jauh lebih teknis — dan jauh lebih tidak adil.
Merujuk rilis resmi MSCI 15 Oktober 2026 dan Market Classification Review 23 Juni 2026, MSCI resmi membuka konsultasi pemindahan MSCI Indonesia Index dari Emerging Market ke Standalone Market. Konsultasi hingga 30 April 2027, keputusan final paling lambat 30 Juni 2027.
MSCI tidak pernah menulis Indonesia sama dengan Zimbabwe secara ekonomi. Yang MSCI tulis, Indonesia terancam ke Standalone Market. Standalone adalah keranjang khusus MSCI untuk pasar yang tidak memenuhi syarat Developed, Emerging, maupun Frontier.
Masalahnya, penghuni Standalone saat ini adalah Zimbabwe, Nigeria, Panama, Jamaika, Palestina. Jika Indonesia diturunkan, secara administratif Indonesia akan sekelompok dengan Zimbabwe dalam laporan MSCI. Bukan karena PDB sama, tapi karena MSCI hanya punya empat keranjang. Dan di sinilah ketidakadilan dimulai.
Zimbabwe masuk Standalone karena kapitalisasi di bawah 5 miliar dolar dan pernah hiperinflasi 79 miliar persen pada 2008. Indonesia kapitalisasi di atas 700 miliar dolar, anggota G20, cadangan devisa Bank Indonesia di atas 140 miliar dolar, inflasi di bawah 3 persen, dan sudah menjadi Emerging Market sejak 1989. Menyamakan keduanya secara administratif adalah penghinaan terhadap fundamental ekonomi nasional.
Lalu apa yang sebenarnya disorot MSCI? Bukan kemiskinan. Tapi investability: opasitas struktur kepemilikan dan dugaan perdagangan terkoordinasi.
Pemerintah sudah bergerak cepat. Sejak review Juni 2026, OJK mengumumkan reformasi: keterbukaan pemegang saham di atas 1 persen, klasifikasi investor granular, laporan High Shareholding Concentration, dan roadmap free float 15 persen. MSCI mengakui reformasi ada, tapi feedback pelaku pasar menyebut implementasi belum konsisten.
Di titik inilah peran Bank Indonesia dan Danantara menjadi kunci sebab-akibat.
Bank Indonesia menjaga stabilitas dengan triple intervention terukur — intervensi di pasar spot, DNDF, dan SUN — agar dana yang keluar tidak mengguncang rupiah yang pada 16 Oktober sempat menyentuh Rp 18.027 per dolar AS, terburuk se-Asia. Danantara sebagai super holding memastikan konsolidasi laporan 1.074 BUMN berjalan transparan dan bisa diaudit, menjawab langsung pilar Information Flow dan Market Infrastructure yang disorot MSCI.
Namun ada kejanggalan prosedural yang harus dilawan keras: penurunan dua tingkat yang dipaksakan.
Dalam 25 tahun sejarah MSCI, hampir tidak pernah ada negara Emerging yang langsung ke Standalone tanpa mampir Frontier. Pakistan ke Frontier 2021 butuh 2 tahun konsultasi. Argentina ke Standalone butuh 3 kali warning.
Indonesia? Warning 30 Januari 2026, review 23 Juni, konsultasi 15 Oktober, langsung loncat dua tingkat dari Emerging ke Standalone. MSCI beralasan feedback investor bilang masalah Indonesia terlalu dalam untuk sekadar Frontier. Tapi MSCI tidak pernah membuka siapa manajer investasi yang di-feedback itu. Ironis. MSCI menuntut Indonesia transparan soal beneficial owner, tapi MSCI sendiri tidak transparan soal beneficial informant di balik konsultasi ini.
Di balik itu ada urgensi bisnis MSCI. MSCI bukan lembaga amal. MSCI adalah perusahaan publik di NYSE dengan market cap 30 miliar dolar. Produknya adalah indeks. Jika indeks tidak kredibel, BlackRock dan Vanguard dengan dana triliunan dolar bisa pindah ke FTSE.
Lalu mengapa pengaruhnya begitu dahsyat? IHSG anjlok 11,6 persen pada 16 Oktober, penurunan terbesar sejak Januari 1998, menghapus nilai Rp 1.544 triliun dalam 5 hari. Asing net sell Rp 88,194 triliun year to date, rekor tertinggi.
Jawabnya, pasar modal kini 60 persen digerakkan robot indeks, bukan manusia. Pembeli pasif tidak baca laporan keuangan. Kerjanya cuma lihat daftar MSCI. MSCI bilang Indonesia ada di Emerging, robot beli otomatis. MSCI bilang Indonesia dikeluarkan, robot jual otomatis.
Kondisi ini diperparah ekses ekonomi global. Brent US$ 109,86 dan ICP US$ 112,81 jauh di atas asumsi APBN US$ 70. Setiap kenaikan US$ 1 menambah beban Rp 3-4 triliun. Defisit APBN sudah 1,24% terhadap PDB hingga September dan diprediksi 2,85% akhir tahun.
Di sinilah Danantara 1T sebagai penahan gejolak menjadi jawaban — bukan slogan, tapi kerangka kerja 3 pilar.
Danantara bukan APBN. Danantara adalah sovereign wealth fund dengan AUM Rp 14.000 triliun atau setara US$ 1 triliun, mengelola 1.074 BUMN.
Pilar 1: Penahan Likuiditas, bukan cetak uang. Ketika MSCI memicu asing jual Rp 88,194 triliun dan rupiah tembus 18.027, APBN tidak boleh jor-joran. Danantara masuk sebagai buyer of last resort yang terukur di BUMN strategis — bukan untuk gorengan saham, tapi kunci agar panic selling tidak menular ke sistemik. Ini beda dengan Zimbabwe yang cetak uang.
Pilar 2: Penahan Investasi Riil, bukan portofolio. Saat asing portofolio kabur karena indeks, Danantara tahan dengan investasi riil yang tidak bisa kabur dalam semalam. Pada 5 November, Danantara akan mengumumkan KII — PT Kawasan Industri Indonesia — merger 23 kawasan menjadi 35.000 Ha, terbesar se-Asia Tenggara. Plus PT KIN Sei Mangkei KEK 1.933 Ha dan PT KIM Medan 1.000 Ha. Konsepnya tanah gratis, fasilitas bayar. Di Sei Mangkei saja, 7 perusahaan under construction sejak 2024, 3 lagi join hingga 2031 termasuk Shell. Ini investasi 10-20 tahun, bukan 10 menit.
Pilar 3: Penahan Transparansi, menjawab langsung tuduhan MSCI. Inti tuduhan MSCI adalah opasitas beneficial owner. Danantara jawab dengan konsolidasi laporan 1.074 BUMN jadi satu standar IFRS, bisa diaudit Big Four, open beneficial owner di atas 1 persen. Merger 1.077 BUMN jadi 300 yang hemat Rp 50 triliun adalah reformasi transparansi.
Singkatnya: BI jaga rupiah dengan triple intervention agar dana keluar tidak hantam kurs. Danantara jaga pasar modal dan ekonomi riil dengan 1T agar dana keluar diganti investasi masuk yang lebih permanen, lebih transparan, dan lebih berdaulat.
Solusinya bukan panik, tapi tiga langkah elegan dan berdaulat: undang MSCI audit langsung ke Jakarta, minta keadilan prosedural beri status Frontier dulu 12 bulan sebagai masa uji, dan publikasikan laporan bulanan implementasi hingga April 2027.
Pasar boleh goyah, Indonesia tidak boleh goyah — karena Prabowo tidak sedang menjaga indeks, Prabowo sedang menjaga Indonesia.
Inilah saatnya rapatkan barisan di belakang Prabowo!
Penulis adalah Oleh: Herianto SE — Aktivis 98